Superando Desafios Financeiros no Agronegócio

No dinâmico e complexo cenário do agronegócio, gestores enfrentam desafios que vão além das fronteiras tradicionais, exigindo uma abordagem sofisticada para a gestão financeira. A EDUWORK, com sua expertise em finanças e estratégia, se posiciona como uma aliada fundamental para superar esses desafios, promovendo uma transformação na maneira como o setor aborda suas práticas financeiras.

Desafios Identificados

Dentre os desafios identificados, destacam-se a persistência da monocultura, limitações das ferramentas de gestão econômico-financeira, falta de análise de viabilidade e retorno econômico, uso de métricas de avaliação presente, levantamento indireto de custos, e a ausência de ferramentas para gestão de longo prazo. Essas fraquezas apontam para uma necessidade urgente de inovação e adoção de melhores práticas financeiras.

A Transformação Necessária

A EDUWORK reconhece a importância de superar as formas ultrapassadas de gestão financeira, integrando soluções tecnológicas avançadas e estratégias financeiras inovadoras. Como ilustrado pela transformação da COFCO, a implementação de ferramentas de alta tecnologia para a reconciliação contábil e gestão financeira, como o Dattos Recon, demonstra o impacto positivo que a tecnologia pode ter na eficiência operacional e na acurácia das informações financeiras【1】.

Práticas Recomendadas para o Agronegócio

1. Planejamento Estratégico: A base de toda gestão financeira eficaz começa com um planejamento estratégico sólido, que considera custos de produção, depreciações, salários e outros elementos cruciais para o fluxo de caixa【2】.

2. Tecnologia a Favor da Gestão: A adoção de tecnologias, como softwares de gestão financeira, pode transformar o controle financeiro do agronegócio, permitindo uma visão clara das finanças, facilitando a tomada de decisão, e promovendo a eficiência operacional【2】【3】.

3. Avaliação e Gerenciamento de Riscos: Identificar e controlar os riscos financeiros é crucial. Ferramentas e estratégias para gestão de riscos, como contratos de hedge, são fundamentais para a estabilidade financeira no agronegócio【3】.

4. Gestão Baseada em Dados: A tecnologia moderna oferece ferramentas que podem auxiliar na coleta e análise de dados, permitindo uma gestão mais informada e estratégica【3】.

Como a EDUWORK Contribui

A EDUWORK atua fornecendo consultoria especializada que alinha inovação tecnológica com estratégias financeiras adaptadas às necessidades do agronegócio. Por meio de análises aprofundadas, planejamento estratégico, e implementação de soluções tecnológicas, a EDUWORK capacita seus clientes a:

– Superar a monocultura, promovendo diversificação e sustentabilidade.
– Implementar ferramentas de gestão financeira que consideram o valor do dinheiro no tempo.
– Realizar análises de viabilidade e retorno econômico para investimentos de longo prazo.
– Adotar métricas de avaliação que refletem os objetivos de longo prazo da empresa.
– Melhorar o levantamento e gestão de custos, promovendo a eficiência e redução de perdas.

Conclusão

Com a EDUWORK, empresas do agronegócio podem transcender as limitações atuais de sua gestão financeira, adotando práticas inovadoras e tecnologias avançadas para um futuro financeiramente sustentável e lucrativo. A transformação financeira no agronegócio não é apenas possível; é uma necessidade que a EDUWORK está pronta para atender.

Referências

【1】”Gestão financeira para o agronegócio: estratégias de sucesso” – Dattos. Disponível em: https://www.dattos.com.br
【2】”Como melhorar a gestão financeira no agronegocio” – Blog da Aegro. Disponível em: https://blog.aegro.com.br/gestao-financeira-no-agronegocio/
【3】”Finanças no agronegócio: como fazer uma gestão financeira estratégica” – Blog da Aegro. Disponível em: https://blog.aegro.com.br/financas-no-agronegocio/

Gestão de Endividamento: Uma das Chaves para a Sustentabilidade Financeira das Empresas Brasileiras

A saúde financeira de uma empresa é intrinsecamente ligada à sua capacidade de gerenciar o endividamento. Recentemente, um estudo aprofundado destacou a importância de entender as dinâmicas macroeconômicas e a utilização de indicadores contábeis no diagnóstico do perfil de dívida das empresas.

Políticas Monetárias e Seu Impacto
As políticas monetárias têm um papel fundamental na gestão do endividamento. Taxas de juros, por exemplo, podem influenciar diretamente na decisão das empresas de aumentar ou reduzir suas dívidas. A compreensão desses fatores macroeconômicos é essencial para estratégias de endividamento eficazes.

A Importância dos Indicadores Contábeis
Indicadores como grau de alavancagem e a proporção dívida/capital são vitais para analisar o estado atual e as tendências de endividamento. Esses dados oferecem insights sobre a saúde financeira e a sustentabilidade do endividamento da empresa.

Diagnóstico do Perfil da Dívida
Entender o perfil da dívida é crucial para qualquer estratégia de gestão de endividamento. Um diagnóstico preciso permite identificar oportunidades de reestruturação e ajustes necessários para alinhar o endividamento às metas estratégicas da empresa.

Na EDUWORK, compreendemos a complexidade do cenário financeiro e a necessidade de uma gestão de endividamento inteligente e adaptada às realidades de cada empresa. Oferecemos consultoria especializada em finanças e estratégia, guiando nossos clientes através de análises detalhadas e planejamento estratégico personalizado.
A gestão do endividamento não é apenas uma questão de números, mas uma estratégia crucial para a sustentabilidade e o crescimento das empresas. Na EDUWORK, estamos prontos para auxiliar sua empresa a navegar neste complexo cenário financeiro. Entre em contato conosco e descubra como podemos ajudar sua empresa a atingir uma gestão de endividamento mais eficiente e alinhada com seus objetivos estratégicos.

Entendendo as Nuances Macroeconômicas no Planejamento Financeiro do Varejo: Uma Visão Estratégica Copy

Por: Rafael Pontes

Hoje destacamos a pesquisa da Revista Catarinense da Ciência Contábil, que mergulha nas complexidades das variáveis macroeconômicas e seu impacto no setor de varejo, um tema crucial para os gestores de hoje. Este estudo analisa profundamente como as empresas de Consumo Cíclico, que formam a espinha dorsal do varejo, são particularmente vulneráveis a flutuações macroeconômicas como mudanças no PIB, inflação e taxas de juros.

Essencialmente, o estudo demonstra que as empresas de varejo enfrentam desafios únicos devido à sua sensibilidade às mudanças econômicas. Empresas de Consumo Cíclico tendem a ser mais impactadas por variações na economia brasileira, uma realidade que coloca em xeque a necessidade de um planejamento financeiro perspicaz e adaptável.

Mais do que isso, o estudo revela a importância de compreender a correlação entre os indicadores econômico-financeiros e as variáveis macroeconômicas. Esta compreensão permite às empresas antecipar tendências de mercado e ajustar suas estratégias operacionais e financeiras de acordo com o panorama econômico vigente.

Na EDUWORK, compreendemos a complexidade dessas dinâmicas e a importância de adaptar estratégias financeiras para assegurar não apenas a sobrevivência, mas o crescimento sustentável do seu negócio de varejo. Convidamos você a ler o estudo completo para uma compreensão mais aprofundada e a se conectar com nossa equipe de especialistas. Juntos, podemos criar um planejamento financeiro robusto que considera todas as nuances macroeconômicas, guiando seu negócio de varejo através de um ambiente econômico em constante evolução.

🔍 Descubra mais sobre como a EDUWORK pode ser seu parceiro ideal na jornada para o sucesso financeiro no varejo.

#Macroeconomia #PlanejamentoFinanceiro #Varejo #EstratégiaEmpresarial #EDUWORK

NOVO LIVRO PROF. RONALDO PONTES

Concluir a graduação não é o suficiente em um mercado de trabalho dinâmico onde as exigências técnicas e comportamentais estão cada vez mais valorizadas. Para conquistar um espaço no ambiente cada vez mais exigente, é imprescindível investir em conhecimento. Mesmo que não relacionado à sua formação profissional. Finanças para não financeiros é importante para profissionais de todas as áreas. Todos precisam tomar decisões profissionais e pessoais que envolvam questões financeiras.

Desta forma o Professor Ronaldo Pontes foi convidado pela FGV para escrever o Livro Finanças para não Financeiros.

Este livro compõe as Publicações FGV Management, programa de educação continuada da Fundação Getúlio Vargas (FGV).

A FGV é uma instituição de direito privado, com mais de meio século de existência, gerando conhecimento por meio da pesquisa, transmitindo informações e formando habilidades por meio da educação, prestando assistência técnica às organizações e contribuindo para um Brasil sustentável e competitivo no cenário internacional.

Recomendamos fortemente a leitura por todos os gestores.

Ficou interessado? compre aqui: https://editora.fgv.br/produto/financas-para-nao-financeiros-3671


Publicado em: Blog

Controle Financeiro | Controladoria Estratégica e Compliance

Controladoria Estratégica atuando no controle interno e na segregação de funções

Existem momentos na vida das empresas que a alta administração se atém estritamente aos assuntos macros/estratégicos, com foco nas decisões. Não tendo assim, condições de perceber falhas operacionais, erros administrativos e até mesmo desvios financeiros. Visando dirimir esses fatores de risco, a controladoria estratégica deve criar controles internos e suportar o compliance, ou agir como um – no caso da não existência de uma área voltada para este fim – propondo a segregação de funções, sempre que necessário.

1 – Segregação de funções

A segregação de funções consiste na separação de atribuições ou responsabilidades entre diferentes pessoas, na discriminação entre execução de operações, autorização, contabilização e controle, de tal maneira que nenhum funcionário detenha poderes e atribuições para realizar todas as operações.

Podemos citar alguns exemplos de incompatibilidade entre as funções como: compras e recebimentos de bens, contabilidade e contas a pagar, recebimento de bens e contas a pagar. São funções que podem facilitar a manipulação de documentos e valores e, por isso, devem ser segregadas.

Nas pequenas empresas, devido ao pequeno número de funcionários, na maioria dos casos não há condições de se distribuir as atividades adequadamente. Dessa forma, controles internos podem e devem ser implantados para assegurar a eficiência e eficácia dos processos.

Algumas eficientes ferramentas podem ser utilizadas nesses casos. Como por exemplo, a elaboração de uma política interna, que descreva de maneira clara as regras internas, bem como, o manual de procedimentos operacionais de cada setor, para que os processos fiquem bem alinhados e seguros. E por menor que seja o contingente funcional, o procedimento de avaliação de desempenho é importante, para medir a produtividade e qualidade nas entregas dos colaboradores, assim como o retorno para a empresa que cada um proporciona.

Portanto, é importante distribuir as atividades da melhor maneira possível, estabelecendo controles internos, ferramentas de gestão e pessoas de responsabilidade no processo. Oferecendo, assim, maior segurança para todos, beneficiando desde quem exerce as funções administrativas e quem faz a gestão dos negócios, até para os proprietários.

2 – Controle interno

O Controle Interno das Organizações deve ser implementado pela controladoria estratégica e pautado por alguns princípios, que visam oferecer parâmetros a serem seguidos quando de sua implantação e adequação à realidade organizacional da empresa.

A controladoria da empresa é responsável pelo estabelecimento do sistema de controle interno, pela verificação da correta execução dos processos pelos funcionários e pelas modificações a fim de adaptar este sistema de controle às novas realidades, de acordo com o desenvolvimento do negócio.

Aqui, como exemplo, pode ser citado um fluxo de aprovação de compras, ou até mesmo um sistema de autorização de pagamento do contas a pagar.

2.1 Responsabilidade

As atribuições dos funcionários ou setores internos da empresa devem ser claramente definidas e limitadas, de preferência por escrito, mediante o estabelecimento de manuais internos de organização.

Dessa forma, é possível assegurar que todos os procedimentos de controle serão executados, que as irregularidades e erros serão detectados, e que a responsabilidade por eventuais falhas e desvios serão apuradas.

Em uma organização empresarial dotada de um controle interno eficiente, é possível, a título de exemplo, identificar quem é o responsável por aprovar as compras de matéria prima, por receber a mercadoria, pelo pagamento e por fazer os registros contábeis.

As alçadas são os limites determinados a um funcionário, as quais são relativas aos valores ou posições, apregoando valor máximo que um caixa pode pagar para determinada nota, bem como o estabelecimento dos tetos assumidos por um operador de mercado financeiro para cada horizonte de investimento.

Já as autorizações são as atividades e transações que necessitam de aprovação de um supervisor, de acordo com as responsabilidades e com os riscos envolvidos. Por exemplo, para fechar um contrato de prestação de serviços acima de 10.000 reais mensais é necessária a autorização do diretor administrativo da empresa.

2.2 Rotinas internas

A empresa deve definir no manual da organização todas as suas rotinas internas. Essas rotinas devem ser estruturadas pela empresa, de acordo com as devidas necessidades e suas respectivas atividades no mercado.

2.3 Acesso aos ativos

A empresa deve limitar o acesso de funcionários a seus ativos e estabelecer controles físicos sobre esses. O acesso a ativos mais líquidos como, dinheiro em espécie e cartão corporativo deve ser restrito, pois nem todos os funcionários na essência de sua atividade tem necessidade de acessá-los, mas principalmente para que os riscos de fraudes sejam reduzidos.

2.4 Segregação de funções

A segregação de funções consiste em estabelecer que uma mesma pessoa não pode ter acesso aos ativos, aos registros contábeis e conceder autorizações de movimentação. Isso se dá devido ao fato de que essas funções são incompatíveis dentro de um sistema de controle interno. Os registros contábeis compreendem o razão geral e os registros iniciais, intermediário e final. O acesso a esses registros representa as pessoas que preparam ou manuseiam informações que servem de base para sua elaboração, em circunstâncias que lhes permitem modificar os dados desses registros. Um exemplo que pode ilustrar a importância dessa medida: caso o funcionário tivesse acesso aos ativos, à autorização de transação financeira e aos registros contábeis, ele poderia desviar fisicamente o ativo sem empecilhos e baixá-lo contabilmente para despesa, o que levaria a ocultar permanentemente essa transação. Permitindo que recursos fossem desviados de maneira fácil e rastros fossem apagados.

2.5. Confronto dos ativos com os registros

A empresa deve estabelecer procedimentos de forma que seus ativos, sob a responsabilidade de alguns funcionários, sejam periodicamente confrontados com os registros da contabilidade. O objetivo desse procedimento é detectar desfalque de bens e recursos ou até mesmo registro contábil inadequado de ativos. Cumpre ressaltar que esse procedimento de controle deve ser efetuado por funcionários que não tem acesso aos ativos. Esse fato é evidente, já que o funcionário poderia desviar o bem e informar à administração da empresa que os ativos existentes concordam com os registros contábeis. Um exemplo clássico de controle através do confronto é o fechamento de caixa frente a um ente responsável pela fiscalização administrativa da empresa. Em grandes empresas, o fechamento de caixa pode ser pauta de reuniões com a Diretoria Financeira com a presença de um representante dos acionistas/donos da empresa, ou até mesmo de Conselho Fiscal.

2.5.1 Amarrações do sistema de controle interno

O sistema de controle interno deve ser concebido de maneira que sejam registradas e efetuadas apenas as transações autorizadas, de acordo com seus valores corretos e dentro do período de competência.

Esse fato exige uma série de providências que devem ser rigorosamente seguidas para que todos os sistemas de controle gerencial sejam amarrados dirimindo as fraudes e garantindo a confiabilidade dos registros contábeis tanto em sua forma e valor, quanto em sua essência.

3 – Riscos

Para um funcionário praticar um desfalque, ele precisa ter acesso aos ativos da empresa. Os desfalques podem ser temporários ou permanentes a depender do nível de controle da empresa. Ponto já abordado anteriormente como importantíssimo para a redução dos riscos internos da empresa.

O desfalque temporário ocorre majoritariamente em empresas que possuem segregação de funções, quando um funcionário se apossa de um bem da empresa sem que os proprietários tenham conhecimento, mas logo em seguida é descoberta a fraude, pois será constatado via confronto de ativos e registros. Uma vez que o funcionário não tem acesso aos registros contábeis da empresa, o desfalque é descoberto pelos departamentos de controle e registro.

Os desfalques permanentes ao contrário do temporário ocorrem quando na empresa o funcionário tem a possibilidade de desvia um bem da empresa e apagar o registro. Por ausência da segregação de funções, ele terá todo o controle de registro gerencial/contábil da empresa e poderá modificar o registro ou, até dar baixa gerencial, contabilmente, dando um fim tanto no bem, quanto no registro. Esse fato só ocorre quando na empresa tem o chamado “curinga”, aquele funcionário que tem tudo em mãos para que possa agir de forma a lesar a empresa. Assim, dificilmente os proprietários descobrirão.

Considerações finais

A implantação de um sistema de controle interno e a análise de funções com a segregação entre atores não é obrigatória, mas, necessária para a proteção do patrimônio das organizações empresariais.  Tanto o sistema, quanto a segregação, têm como principais objetivos evitar alocação indevida de capital, o desvio de numerários, estoques, ativos imobilizados e prover à administração informações confiáveis, a fim de subsidiar a tomada de decisões.

Para que a empresa se valha de processos confiáveis e de informações assertivas é necessário que se compreenda a importância da devida implantação do sistema de controle e da análise das funções. Pois a não adoção dessas medidas podem acarretar uma série de problemas internos e aumentar consideravelmente o risco da empresa.

Nós da EDUWORK CO. estamos aqui para suportar a sua empresa ao longo de toda a jornada rumo à sustentabilidade econômico-financeira. Conte conosco para a implantação de sistemas de controle, análise e reestruturação de funções e organogramas, dentre muitas outras soluções de gestão financeira e estratégica.

Cartilha do TST sobre o teletrabalho | EDUWORK Compartilha

Todos sabemos que o teletrabalho, também conhecido como home office, alterou as rotinas de muitos e possibilitou que empresas migrassem para uma estrutura mais fluida e moderna. Pensando nesse novo padrão de trabalho foi que o TST lançou cartilha sobre o Teletrabalho. A publicação reúne as principais informações sobre o tema: definições, direitos, vantagens e desvantagens, além de dicas de saúde, ergonomia e tecnologia. Também é oferecido um breve panorama do teletrabalho no Brasil em 2020, quando houve ampla adoção dessa modalidade de serviço como medida de prevenção à disseminação do novo coronavírus. Não deixem de conferir! A cartilha pode ser acessada no clicando aqui.

A EDUOWRK entende que os modelos de trabalho à distância e híbridos vieram para ficar, aumentando a fluidez, responsabilidade e flexibilidade nas relações de trabalho. Pensando nisso desenvolvemos soluções que darão suporte à sua empresa nessa transição, garantindo maior eficácia, não só em custos, mas também operacional.

Aguardamos seu contato!

Controle Financeiro | Estrutura do Planejamento

Hoje iniciamos juntos uma jornada rumo ao desenvolvimento de seus negócios. Nesse primeiro texto de nossa jornada apresentaremos a Estrutura de Planejamento, para posteriormente avançarmos para uma abordagem mais detida do Controle Financeiro.

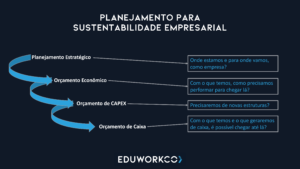
Portanto, quando falamos de Estrutura de Planejamento, é fundamental compreender as relações existentes entre as diferentes peças de um plano empresarial. Por exemplo, a peça inicial dessa estrutura normalmente descreve as linhas estratégicas desse plano: onde a empresa está e qual o objetivo que ela pretende alcançar. Essa colocação resume em linhas básicas a definição do Planejamento Estratégico (PE) das empresas.

Nos valendo deste conceito de direcionamento propositivo, é que lançamos o primeiro passo do controle financeiro, a peça orçamentária. Esta peça nada mais é do que a tradução – em valores financeiros – desse direcionamento idealizado no processo de PE. Dentro do Orçamento Econômico podemos dizer que existem duas frentes de investimentos principais a serem estruturadas, necessidades de recursos operacionais (OPEX, do inglês OPerational EXpenditure) e as necessidades para expansão de recursos patrimoniais (CAPEX, do inglês CAPital EXpenditure). De forma mais simples OPEX são aqueles desembolsos inerentes à operação da empresa, enquanto o CAPEX são os recursos destinados a investimentos em bens de capital, projetos, expansões de capacidade produtiva. Sobre o OPEX estrutura-se os retornos produtivos, enquanto o CAPEX tem o objetivo de ampliar a capacidade desses retornos no futuro.

Sendo assim, o OPEX é a base para a construção da Projeção da Demonstração de Resultado do Exercício (DRE), a qual levará em consideração o esforço feito pela empresa (OPEX) em relação ao retorno (Resultado Líquido) que esse esforço oferece após a dedução dos tributos. Como explicado o CAPEX é o levantamento dos valores que serão direcionados a expansão e/ou atualização produtiva. Por isso ele não compõe a estrutura da DRE, uma vez que ele não faz parte geração de resultado presente da empresa. Portando, os investimentos em projetos (CAPEX) devem ser orçados separadamente da DRE, pois eles impactarão a Projeção de Fluxo de Caixa (FC), sobre a qual falaremos em breve.

É preciso salientar que existe uma limitação imposta ao Orçamento Econômico, ou DRE, para que ele possa aferir o lucro ou prejuízo no emprego do OPEX para obtenção de retornos, ele deve se basear na competência do fato gerador tanto dos desembolsos quanto dos recebimentos. Portanto, ele não prediz quando haverá recurso disponível, ou quando será necessário fazer captações. Para isso existe um desdobramento do planejamento empresarial que conjuga entradas e saídas de recursos de uma empresa no momento que eles acontecem, temporizando o saldo de recursos disponíveis e norteando as ações financeiras. Esta é a Projeção do Fluxo de Caixa (FC). Nela unimos todos os recursos dispendidos e todos as entradas de capital que obtemos com esse emprego de recursos. Sendo assim, ela se torna a mais abrangente das peças por consolidar toda a movimentação financeira.

Todas essas projeções são como mapas que auxiliaram sua empresa a chegar àquele objetivo pretendido em seu PE. Portanto, se temos um objetivo e o mapa para alcançá-lo, é de fundamental importância registrar periodicamente o avanço que desenvolvemos nesse trajeto. Ou em outras palavras, medir o desempenho da empresa comparando nosso planejamento com o que conseguimos executar rumo ao sucesso (resultado pretendido).

Sendo assim, não se esqueça:

  • Se você precisa lembrar para onde está indo, olhe para o seu Planejamento Estratégico;
  • Se quer saber como tem sido sua jornada e qual resultado você poderá esperar dela, se atente à Projeção das DREs, onde você encontrará o acompanhamento do OPEX e a influência do CAPEX já implementado sobre o resultado;
  • Para entender o planejamento dos passos a serem dados até o seu destino veja a sua projeção e estudo de viabilidade do CAPEX, que apresenta os projetos a serem executados e as expectativas de retorno sobre eles; (faremos um post somente sobre o assunto em breve)
  • Agora, se você precisa saber se tem ou terá recursos suficientes para alcançar seu destino, foque sua atenção na Projeção e Execução do Fluxo de Caixa.

Para não esquecer:

O controle das finanças corporativas é decisivo para o sucesso das empresas.

Se você chegou até aqui, acredito que tenha achado o texto interessante. Por isso:

  1. Compartilhe nosso conteúdo, assim, você estar é ajudando a difundir uma cultura de sustentabilidade financeira para as empresas e contribuindo para um ambiente empresarial mais saudável que entrega mais valor aos seus clientes;
  2. Se você é dono ou conhece alguma empresa que precisa de ajuda com a estruturação e desenvolvimento de seu negócio, entre em contato conosco e agende um diagnóstico e um orçamento.

Um abraço!

EDUWORK CO.